
Πληθωριστικό και φορολογικό καπέλο «τρώει» ο ήδη χαμηλός -σε σχέση με τις άλλες ευρωπαϊκές χώρες- κατώτατος μισθός στην Ελλάδα.
Και αυτό γιατί όχι μόνο είναι από τους χαμηλότερους μεταξύ των χωρών της ΕΕ σε ονομαστικούς όρους (δηλαδή σε ευρώ), αλλά και γιατί ο υψηλός πληθωρισμός και οι αναλογικά υψηλές ασφαλιστικές εισφορές με τις οποίες επιβαρύνεται ο κατώτατος μισθός στην Ελλάδα κατεβάζουν ακόμα περισσότερο την πραγματική εισοδηματική και αγοραστική δύναμη των δικαιούχων του, σύμφωνα με στοιχεία που δημοσιοποίησε προ ημερών μελέτη του Eurofound για τον κατώτατο μισθό ανά την ΕΕ.
Και αυτό γιατί αφενός ο πληθωρισμός στην Ελλάδα είναι πάνω από το μέσο ευρωπαϊκό και αφετέρου γιατί οι ασφαλιστικές εισφορές είναι πάνω από το μέσο όρο των χωρών του ΟΟΣΑ.
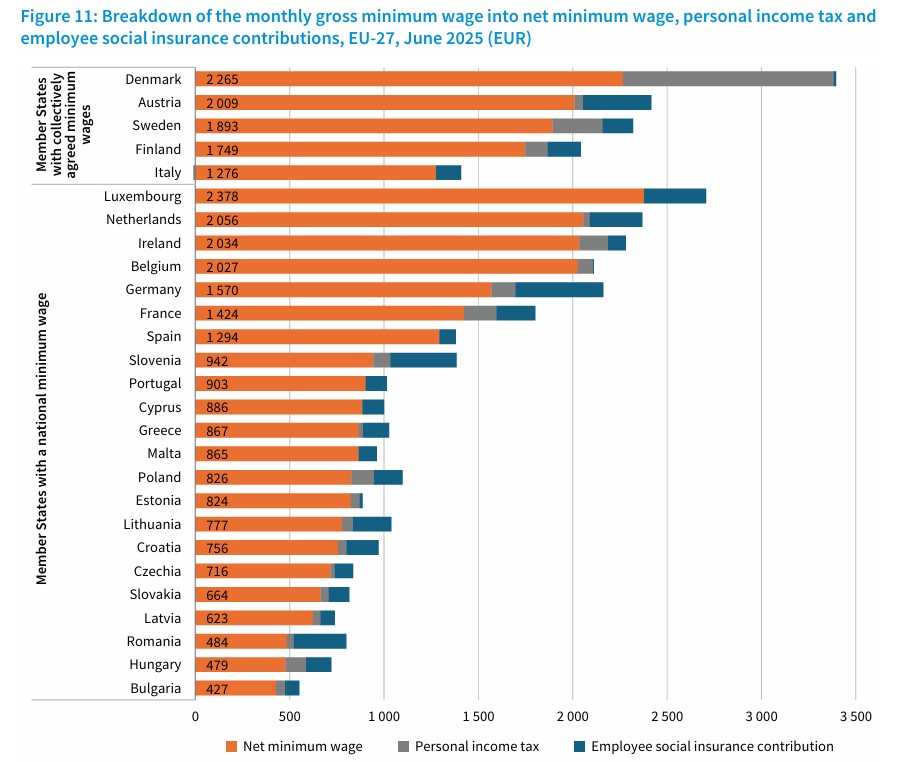
Πέραν αυτού, όμως, ο ονομαστικός μισθός στη χώρα μας εξακολουθεί να είναι από τους χαμηλότερους στην Ευρωπαϊκή Ένωση.
‘Οπως φαίνεται από το παρακάτω γράφημα του Eurofound, ο κατώτατος μισθός στην Ελλάδα είναι χαμηλότερος σε σχέση με εκείνο σε χώρες όπως η Κύπρος, η Σλοβενία και η Πορτογαλία, ενώ ελάχιστα υψηλότερος από τη Μάλτα, την Πολωνία και την Εσθονία, ενώ δεν τον χωρίζει μεγάλη απόσταση από τη Λιθουανία και την Κροατία.
Στα ύψη ο πληθωρισμός
Του λόγου το αληθές, σύμφωνα με της Eurostat, το Σεπτέμβριο ο γενικός δείκτης τιμών στην Ελλάδα αυξήθηκε κατά 5,1% έναντι αύξησης 3,8% κατά μέσο όρο στην Ευρώπη.
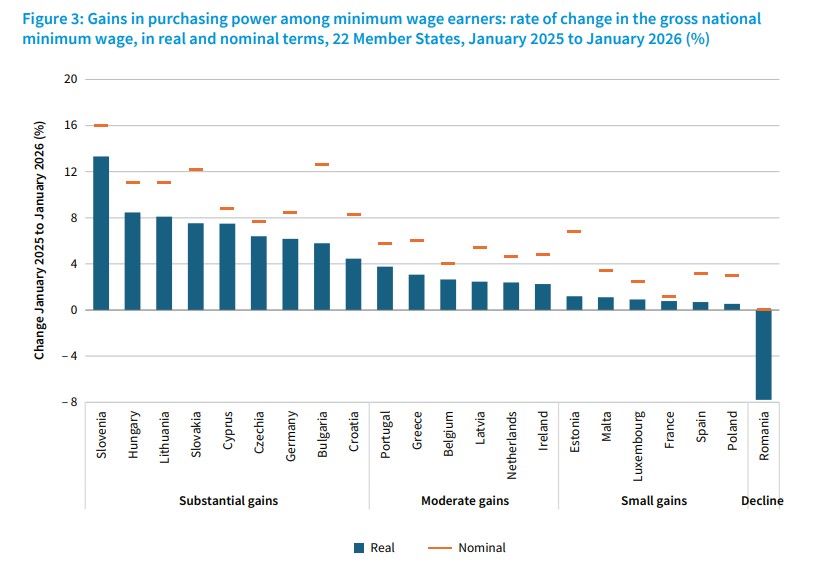
Πιο συγκεκριμένα, η μελέτη του Eurofound, το οποίο υπάγεται στο Ευρωπαϊκό Συμβούλιο, η πραγματική αύξηση του κατώτατου μισθού στην Ελλάδα ήταν περίπου 2 φορές μικρότερη σε σχέση με την ονομαστική.
Έτσι η Ελλάδα, βρίσκεται μεταξύ των τελευταίων χωρών σε σχέση με την αναλογία μεταξύ ονομαστικής και πραγματικής αύξησης, όπως η τελευταία αποτυπώνεται στη μεταβολή της αγοραστικής δύναμης. Ο ονομαστικός αυξήθηκε κατά περίπου 6% και ο πραγματικός κατά μόλις 3%.
Εντύπωση προκαλεί το γεγονός πως ακόμα και μικρότερες -και μάλιστα ανατολικές- οικονομίες της ΕΕ, έχουν επιδείξει πολύ καλύτερη αναλογία μεταξύ αύξησης της πραγματικής και ονομαστικής αύξησης του κατώτατου μισθού, κατά την περίοδο 2025 – 2026.
Για παράδειγμα, στη Σλοβενία ο ονομαστικός κατώτατος μισθός, αυξήθηκε κατά 16% και ο πραγματικός κατά 13%.
Στην Ουγγαρία, ο ονομαστικός κατώτατος αυξήθηκε κατά 11% και ο πραγματικός κατά 9%.
Στη Λιθουανία, ο ονομαστικός κατώτατος μισθός αυξήθηκε κατά 11% και ο πραγματικός κατά 8%.
Στη Σλοβακία, ο ονομαστικός αυξήθηκε κατά 9% και ο πραγματικός 7%.
Από αυτήν την άποψη, δεν είναι να «απορεί» κανείς για την εξέλιξη της αγοραστικής δύναμης των αμειβομένων με τον κατώτατο μισθό.
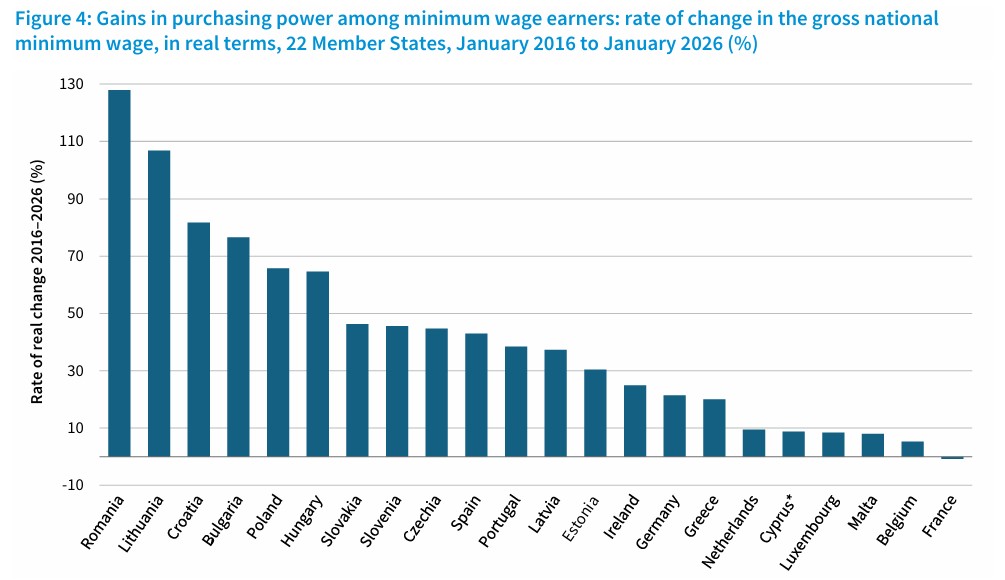
Σύμφωνα με τα στοιχεία της μελέτης του Eurofound, η Ελλάδα βρίσκεται στην 16η θέση (μεταξύ 22 χωρών της ΕΕ, στις οποίες προβλέπεται κατώτατος μισθός) ως προς την αύξηση της αγοραστικής δύναμης των εν λόγω μισθωτών.
Συγκεκριμένα, την τελευταία δεκαετία, η αγοραστική δύναμη των αμειβομένων με τον κατώτατο μισθό, αυξήθηκε κατά 16%. Χαμηλότερη αύξηση σημειώθηκε μόνο στην Ολλανδία, την Κύπρο, το Λουξεμβούργο, η Μάλτα, το Βέλγιο και η Γαλλία,
Η αύξηση η οποία σημειώθηκε στις άλλες 15 χώρες -μέλη της ΕΕ ξεκινά από 16% (Γερμανία) και φτάνει στο κατώφλι του …130% (Ρουμανία).
Στη Λιθουανία η αύξηση της αγοραστικής δύναμης των αμειβομένων με τον κατώτατο μισθό το 2016 – 2026 έφτασε σχεδόν στο 110%, στην Κροατία στο +80%, στην Βουλγαρία στο +75% και στην Πολωνία στο +65%.Στην Ουγγαρία, η αγοραστική δύναμη της εν λόγω κατηγορίας μισθωτών αυξήθηκε κατά σχεδόν 65%, στη Σλοβακία «έτρεξε» με +45%, στη Σλοβενία με σχεδόν +45% κλπ.
Και σαν μην έφτανε η πολύ μικρή αύξηση της αγοραστικής δύναμης των αμειβομένων με τον κατώτατο μισθό, το μη μισθολογικό κόστος παραμένει αναλόγως υψηλό για αυτούς.
Σύμφωνα με όσα προκύπτουν από τη μελέτη του Eurofound, από τη μία πλευρά, υπάρχει μια ομάδα κρατών μελών όπου οι μεταβολές στα συστήματα φορολογίας και παροχών ωφέλησαν τους εργαζομένους που αμείβονται με τον κατώτατο μισθό, υπό την έννοια ότι οι καθαρές αποδοχές τους αυξήθηκαν περισσότερο από το ύψος του ακαθάριστου κατώτατου μισθού.
Αυτό συνέβη κυρίως στη Μάλτα, καθώς και —σε μικρότερο βαθμό— στο Βέλγιο, τη Λετονία και το Λουξεμβούργο (καθώς και στην Αυστρία, τη Δανία και τα υπόλοιπα κράτη μέλη που δεν διαθέτουν νομοθετημένο κατώτατο μισθό). Από την άλλη πλευρά, μεταξύ 2024 και 2025 σημειώθηκε σχετική αύξηση της φορολογικής επιβάρυνσης για τους εργαζομένους που αμείβονται με τον κατώτατο μισθό σε ορισμένα κράτη μέλη.
Το φαινόμενο αυτό παρατηρήθηκε σε περισσότερες χώρες και σε σημαντικότερο βαθμό σε σχέση με την προηγούμενη ομάδα (όπου συνέβη το αντίθετο) και οδήγησε σε συνολικά πιο συγκρατημένη αύξηση των καθαρών αποδοχών σε σύγκριση με τα επίπεδα του ακαθάριστου κατώτατου μισθού.
Η επίπτωση ήταν έντονη στην Κροατία και τη Λιθουανία, εξακολουθούσε να είναι σημαντική στην Εσθονία, τις Κάτω Χώρες, την Τσεχία, την Πολωνία και τη Σλοβακία, ενώ ήταν μικρότερη στην Ελλάδα, τη Γερμανία και τη Σλοβενία.